早退,還是晚退?
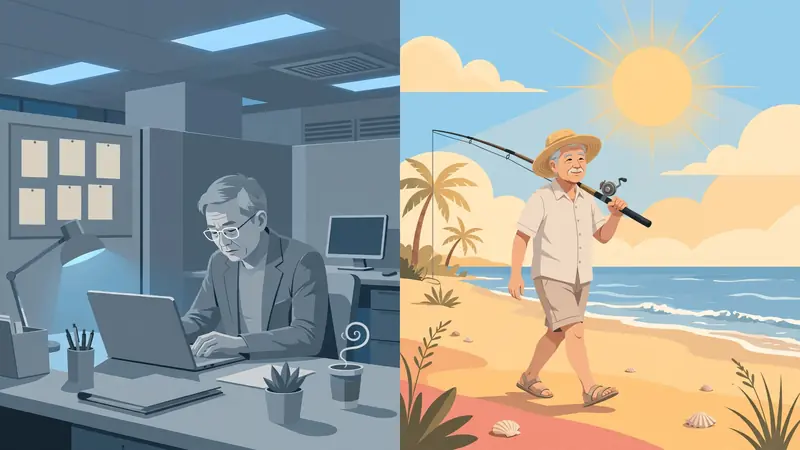
HEALTH「時間自由,趁現在最便宜」
01退休線能後移,身體不能
大陸2025年起用15年把法定退休年齡往後推,男性最終到63歲。政策能搬動年齡線,搬不動你的身體——黃金年歲就那麼幾年,每多做一年,都是拿最能享受的那段去換。
02平均壽命很會騙人
內政部簡易生命表:台灣人2022年平均壽命79.84歲。問題是平均壽命不等於能自由活動的壽命——最後那幾年的代價,統計表上看不到。
034% 法則:早退有數學
FIRE 的 4% 法則源自 1994 年 Bengen 研究與 1998 年 Trinity 研究:首年提領 4%、之後隨通膨調整,30 年成功率約 95%。早退不是衝動,是算過帳的選擇。
04時間自由趁現在最便宜
40歲的五天假期和70歲的五年退休,買到的是完全不同的人生。越晚退,時間越貴——等你終於有時間,身體可能已經先下班了。
WEALTH「複利最肥的,是最後五年」
01多做五年,月領大不同
台灣勞保2026年起65歲才能領全額,60歲提前請領每年減4%、最多減20%。晚退五年不只避開減額,年資還在累積——月領金額兩頭賺。
02精算表不會騙你
大陸2030年起,領月退休金的最低繳費年限從15年拉到20年。這不是建議,是系統用數字告訴你:勞動年限不拉長,池子撐不住。
03複利最肥的是最後五年
提前退休最危險的不是花光錢,是提早五年停止複利。市場專門獵殺提前離場的人——牛市來的時候,你已經不在場內了。
04工作買的是安全感
存款見底的焦慮,比加班更傷身。繼續工作買的不只是薪水,是晚上睡得著的底氣——這筆帳,健康派不會替你算。
延遲退休爭的從來不是年齡,是你還剩幾個「自己的五年」。
裁判舉牌・編輯觀點
算出你的退場數字
延遲退休的本質不是「幾歲」,是精算表和健康表在拔河。精算表說:65歲領全額、繳費年限拉到20年,數字站在繼續工作那一邊;健康表說:黃金年歲就那麼幾年,4%法則證明提前退場也可以算得過。
兩邊都對,錯的是「再等等」。延遲退休最大的陷阱不是年齡線後移,而是你以為時間還多——其實政策永遠跑得比你的身體快。
算一筆自己的帳:用4%法則算出你的「退場數字」,寫下日期。到了就退,不到就繼續——重點是,數字你自己寫,別讓政策替你寫。延遲退休爭的從來不是年齡,是你還剩幾個「自己的五年」。
投下你的一票
能退的時候,你退嗎?
早退,還是晚退?
留言
說說你的取捨。友善討論,拒絕人身攻擊。